أهمية دراسة الجدوى قبل فتح مشروع جديد أو فرع ثانٍ
فرعك الأول يربح، فهل يربح الثاني مثله؟ مثال محلول بالأرقام يوضح أهمية دراسة الجدوى قبل مشروع جديد أو فرع ثانٍ، ومعادلة نقطة التعادل وفترة الاسترداد.
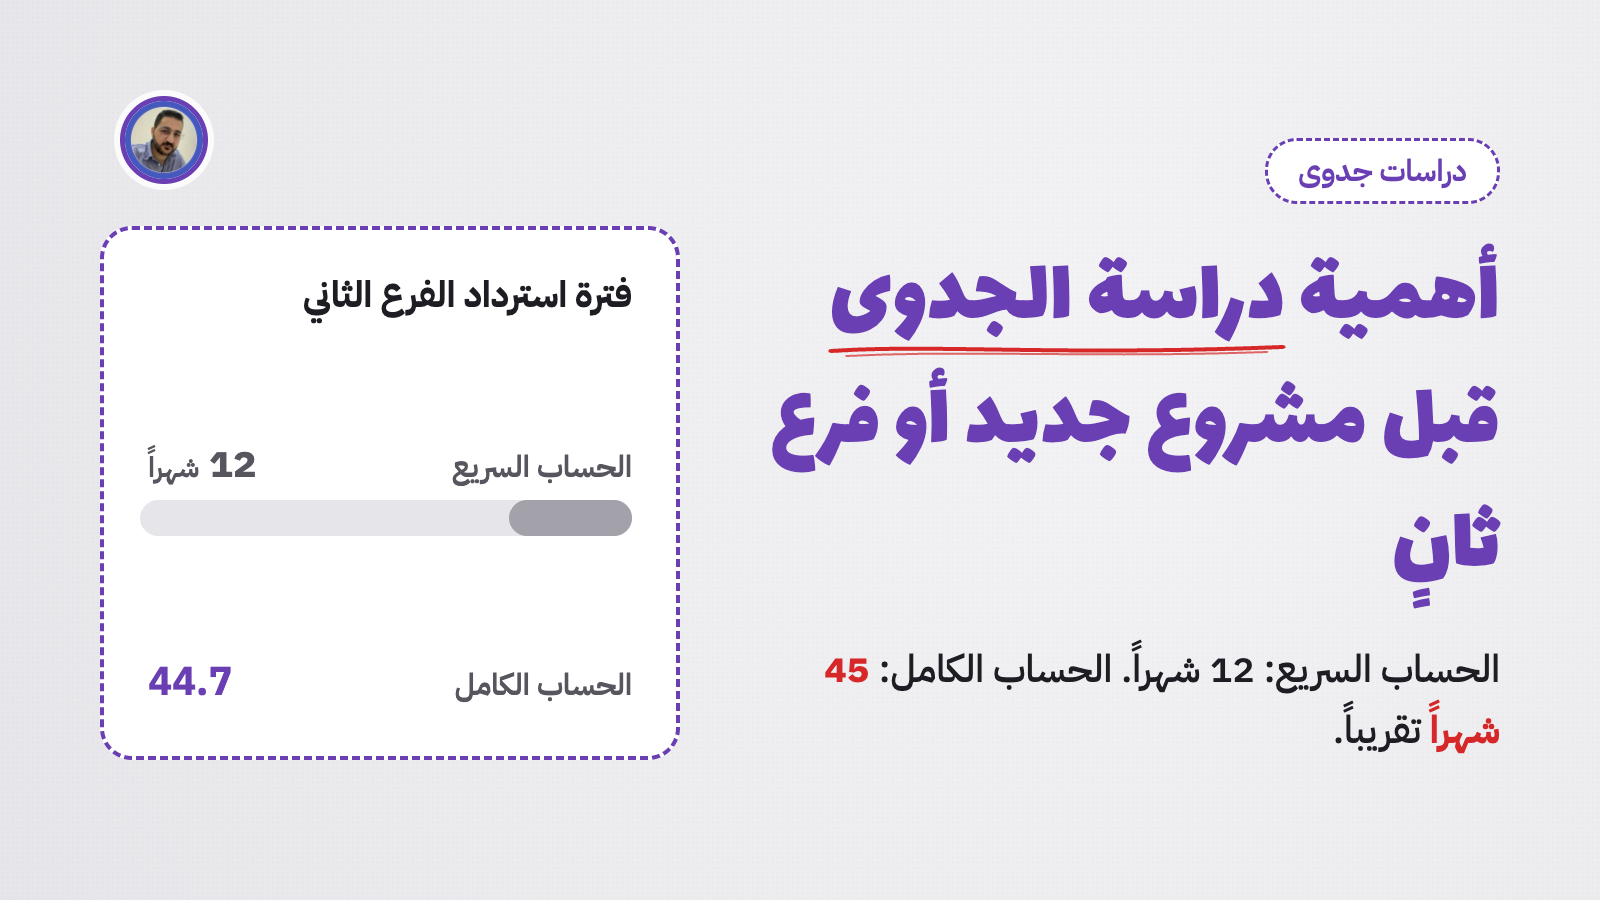
فرعك الأول يربح 25,000 درهم كل شهر، والفرع الثاني سيكلّفك 300,000 درهم. بالحساب السريع يسترد الفرع تكلفته في 12 شهراً. أما الحساب الكامل فيعطيك 45 شهراً تقريباً.
هذا الفرق بين الرقمين هو بالضبط ما تكشفه دراسة الجدوى. ستعرف في هذا المقال أين تضيع هذه السنوات الإضافية، وكيف تحسبها لمشروعك قبل أن توقّع عقد الإيجار.
لماذا يبدو الفرع الثاني مضموناً؟
يبدو المنطق الشائع مقنعاً: «الفكرة مجرّبة، وأعرف الموردين، والزبائن يحبون المنتج. الفرع الجديد نسخة من الأول، فسيربح مثله». وصاحب المشروع الأول يقول كلاماً قريباً: «السوق يطلب هذا المنتج، والمنافس مزدحم كل يوم».
في هذا الكلام شيء صحيح واحد، وهو أن المنتج ناجح. لكنه يفترض أن أرقام المكان الجديد ستطابق أرقام القديم من اليوم الأول، وهذا نادر. فالإيجار مختلف، والطاقم أكبر، والمبيعات تحتاج شهوراً حتى تبلغ مستواها الطبيعي.
ما الذي تقيسه دراسة الجدوى فعلاً؟
لا تعامل دراسة الجدوى كملف تقدّمه للبنك ثم تنساه. هي إجابة بالأرقام عن أسئلة تخصّك أنت قبل أن تخص الممول:
- كم نقداً أحتاج حتى يغطي المشروع مصاريفه بنفسه، وليس فقط حتى يفتح أبوابه؟
- ما حجم المبيعات الشهرية الذي يجب أن أبلغه حتى لا أخسر؟
- متى يعود المبلغ الذي دفعته كاملاً؟
السؤال الأول أخطرها. معظم من يتعثرون في التوسع لم يخطئوا في تقدير تكلفة الديكور والمعدات. خطؤهم كان في المبلغ الذي يستهلكه الفرع كل شهر قبل أن يستقر.
المعادلات التي تكفي للبداية
المعادلة الأولى هي إيراد نقطة التعادل، أي حجم المبيعات الذي يتساوى عنده الدخل مع المصاريف فلا ربح ولا خسارة:
إيراد التعادل = المصاريف التشغيلية الثابتة ÷ نسبة مجمل الربح
المصاريف التشغيلية الثابتة هي ما تدفعه كل شهر بعت أم لم تبع، كالإيجار والرواتب والخدمات. ومجمل الربح هو ما يبقى من المبيعات بعد خصم تكلفة البضاعة المباعة، أي تكلفة المكونات والمواد.
والثانية هي فترة الاسترداد الحقيقية، أي المدة التي يستعيد فيها المشروع كل ما دفعته فيه:
فترة الاسترداد = (الاستثمار الأولي + خسائر فترة التشغيل الأولى) ÷ الربح التشغيلي الشهري بعد الاستقرار
انتبه إلى الجزء الأوسط من المعادلة. هذا ما يسقطه الحساب السريع في العادة.
مثال محلول: مقهى يفتح فرعه الثاني
لنأخذ صاحب مقهى ناجحاً، والأرقام هنا افتراضية للتوضيح فقط. فرعه الأول يبيع 120,000 درهم شهرياً، وتكلفة البضاعة المباعة 35% من المبيعات، فيبقى له مجمل ربح نسبته 65%. ويريد فرعاً ثانياً باستثمار 300,000 درهم: 180,000 للتجهيز، و90,000 للمعدات، و30,000 للتأمينات والتراخيص.
الموقع الجديد أغلى. ولأنه لن يستطيع الإشراف على الفرعين بنفسه، سيحتاج مشرفاً براتب 6,000 درهم.
| البند الشهري (درهم) | الفرع الأول | الفرع الثاني بعد الاستقرار |
|---|---|---|
| المبيعات | 120,000 | 120,000 |
| مجمل الربح (65%) | 78,000 | 78,000 |
| الإيجار | 20,000 | 26,000 |
| الرواتب | 25,000 | 31,000 |
| خدمات ومصاريف أخرى | 8,000 | 8,000 |
| إجمالي المصاريف الثابتة | 53,000 | 65,000 |
| الربح التشغيلي | 25,000 | 13,000 |
| هامش الربح التشغيلي | 20.8% | 10.8% |
| إيراد التعادل | 81,500 تقريباً | 100,000 |
المبيعات واحدة، والربح هبط إلى النصف تقريباً. السبب أن كل درهم يُضاف إلى الإيجار والرواتب يُقتطع من الربح مباشرة.
أين ذهبت السنوات الثلاث؟
لن يبيع الفرع الجديد 120,000 درهم من شهره الأول. لنفترض أنه يبيع 60% من هذا المستوى في الأشهر الستة الأولى، ثم 80% في الأشهر الستة التالية:
| الفترة | المبيعات الشهرية | مجمل الربح | المصاريف الثابتة | النتيجة الشهرية | النتيجة للفترة |
|---|---|---|---|---|---|
| الأشهر 1–6 | 72,000 | 46,800 | 65,000 | 18,200- | 109,200- |
| الأشهر 7–12 | 96,000 | 62,400 | 65,000 | 2,600- | 15,600- |
| السنة الأولى | 124,800- |
صاحب المقهى إذن لا يحتاج 300,000 درهم، بل 424,800 درهم حتى يقف الفرع على قدميه. وابتداءً من الشهر الثالث عشر يربح 13,000 درهم شهرياً، فيحتاج 424,800 ÷ 13,000 = 32.7 شهراً إضافياً.
تصبح فترة الاسترداد الفعلية 12 + 32.7 = 44.7 شهراً، أي قرابة ثلاث سنوات وتسعة أشهر. كان يتوقع سنة واحدة.
وهناك ما هو أخطر. لو استقرت المبيعات عند 110,000 درهم بدل 120,000، وهو انخفاض بنسبة 8% فقط، ينزل الربح الشهري إلى 6,500 درهم وتمتد فترة الاسترداد إلى نحو 77 شهراً. فإذا كان عقد الإيجار خمس سنوات، ينتهي العقد قبل أن يسترد الفرع تكلفته.
القاعدة الصحيحة: كيف تطبّق دراسة الجدوى على أرقامك
تعامل مع الفرع الجديد كمشروع جديد يحمل علامة قديمة، واحسبه من الصفر بهذه الخطوات:
- اكتب المصاريف الثابتة للموقع الجديد بنداً بنداً، وأضف إليها كل وظيفة كنت تؤديها بنفسك في الفرع الأول.
- استخدم نسبة مجمل الربح الفعلية من دفاترك، لا متوسط السوق.
- احسب إيراد التعادل وقارنه بمبيعات فرعك الحالي. إن تجاوز 85% منها فهامش الأمان ضيق.
- ضع تقديراً واقعياً لتدرّج المبيعات في السنة الأولى، واحسب الخسائر الشهرية حتى تبلغ نقطة التعادل.
- أضف هذه الخسائر إلى الاستثمار الأولي لتعرف التمويل الذي تحتاجه فعلاً.
- أعد الحساب بمبيعات تقل 10% عن توقعك. إن تجاوزت فترة الاسترداد مدة عقد الإيجار، فأعد التفاوض أو ابحث عن موقع آخر.
في مثالنا، إيراد التعادل البالغ 100,000 درهم يساوي 83% من مبيعات الفرع الأول. الرقم مقبول بالكاد، ولا يحتمل موقعاً أضعف.
أخطاء شائعة عند التوسع في فرع جديد
أكثر الأخطاء شيوعاً نسخ أرقام الفرع الأول كما هي، مع أن الإيجار والطاقم ووقت الإدارة كلها تتغير. ويليه حساب الاستثمار دون رأس المال العامل، وهو النقد الذي يغطي الخسائر والمخزون والرواتب حتى يستقر الفرع.
وكثيرون يموّلون الفرع الجديد من نقد الفرع الأول دون سقف واضح، فيتعثر الفرعان معاً عند أول شهر ضعيف. ويبقى خطأ لا يظهر في الدفاتر، وهو تجاهل وقت صاحب المشروع. فالساعات التي كانت تضبط الفرع الأول ستتوزع الآن على فرعين، ولهذا ثمن حتى لو لم تره مكتوباً.
حدود هذه الحسبة ومتى لا تكفي
فترة الاسترداد البسيطة أداة فرز سريعة، وليست قراراً نهائياً. فهي تعامل درهم السنة الرابعة كأنه يساوي درهم اليوم، ولا تنظر إلى ما يحدث بعد الاسترداد.
إذا كان المبلغ كبيراً، أو دخل معك شريك أو ممول، فأنت تحتاج مؤشرات أدق: صافي القيمة الحالية، ومعدل العائد الداخلي، وتحليل حساسية يختبر عدة متغيرات معاً. ونسب التكلفة والإيجار تختلف كثيراً بين القطاعات والمدن، فاعتمد على أرقامك وعروض الأسعار الفعلية بدل الأمثلة الجاهزة.
أسئلة شائعة
هل دراسة الجدوى ضرورية لمشروع صغير؟
نعم، بل هي أهم في المشروع الصغير، لأن هامش الخطأ فيه أضيق. ونسخة مبسطة بالمعادلتين السابقتين أفضل من لا شيء.
ما الفرق بين دراسة الجدوى وخطة العمل؟
دراسة الجدوى تجيب عن سؤال: هل نبدأ؟ وخطة العمل تجيب عن سؤال: كيف ننفذ بعد أن قررنا؟
ما فترة الاسترداد المقبولة لفرع جديد؟
لا يوجد رقم يناسب الجميع. أبسط معيار عملي أن تكون فترة الاسترداد أقصر بوضوح من مدة عقد الإيجار، حتى في السيناريو المتحفظ.
هل أستخدم أرقام فرعي الأول في دراسة الفرع الثاني؟
خذ منها نسبة مجمل الربح وسلوك الزبائن فقط. أما المصاريف الثابتة والمبيعات المتوقعة فاحسبها للموقع الجديد من الصفر.
الحساب الذي رأيته هنا يكشف المشكلة، لكن القرار يحتاج نموذجاً كاملاً بسيناريوهات متفائلة ومتحفظة تعرضه على شريكك أو ممولك. إن كنت تدرس مشروعاً جديداً أو فرعاً ثانياً، يمكنك طلب دراسة الجدوى وتقييم المشاريع