دراسة حالة: مطعم زادت مبيعاته 20% فانخفض الربح 41%! لنعرف السبب
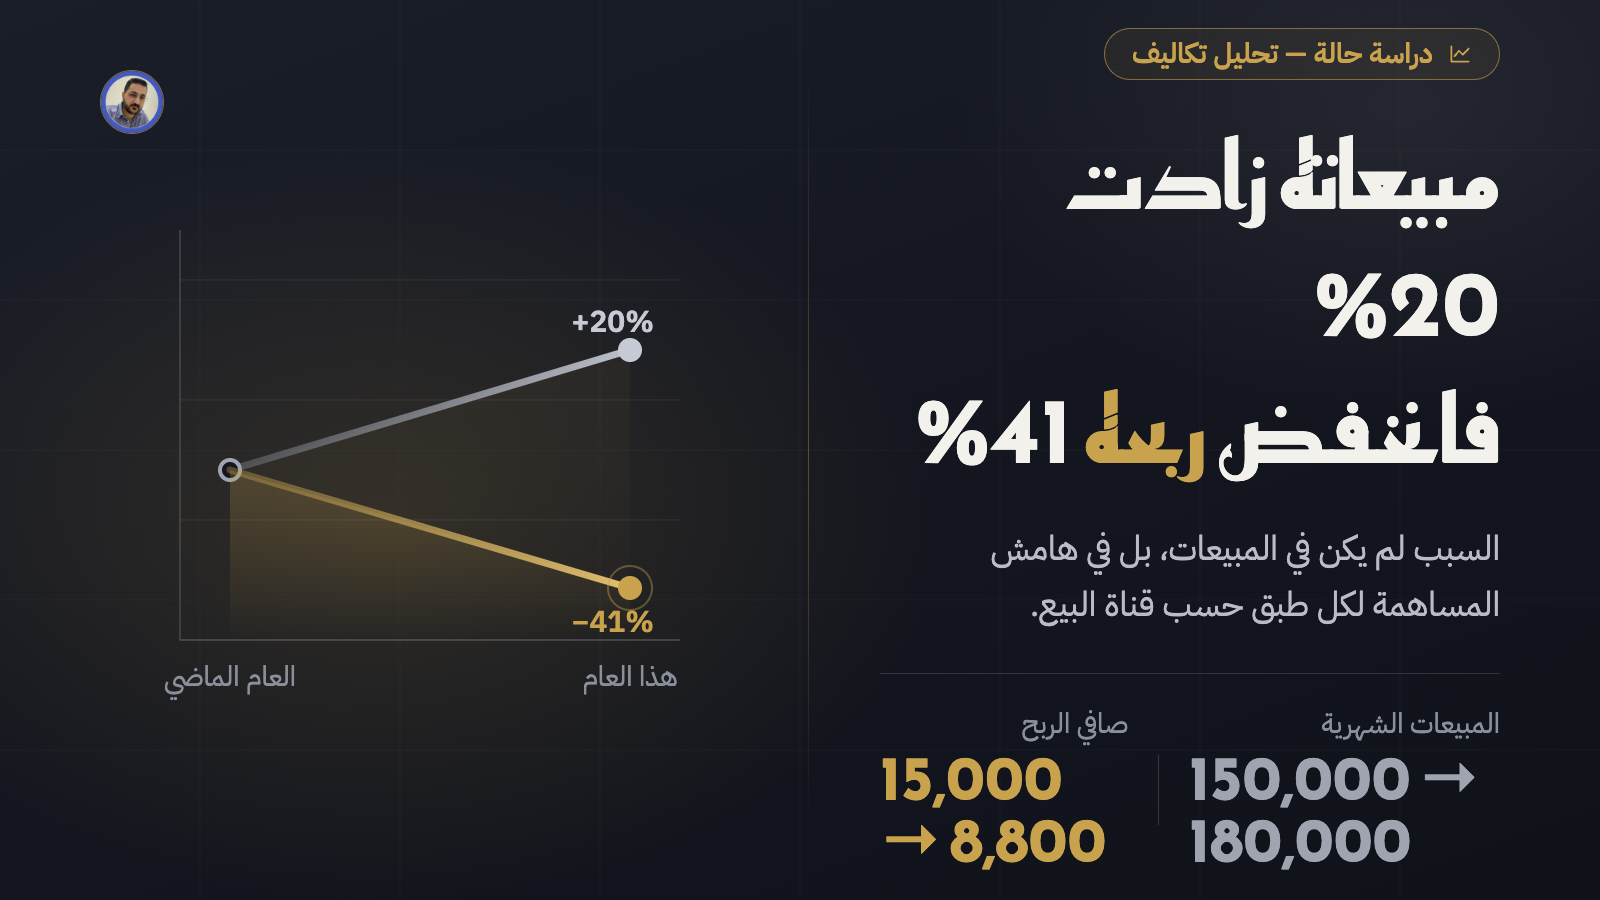
مطعم رفع مبيعاته من 150 إلى 180 ألف درهم شهرياً، لكن صافي ربحه هبط من 15,000 إلى 8,800 درهم. تحليل هامش المساهمة حسب قناة البيع كشف السبب وأعاد الربح خلال 3 أشهر.
مثال توضيحي: هذه حالة مركّبة بأرقام افتراضية متسقة لتوضيح منهج التحليل خطوة بخطوة، وليست عميلاً بعينه
الأنماط نفسها تتكرر في مشاريع واستشارات حقيقية كثيرة.
صاحب المطعم كان سعيداً بأرقام المبيعات: 180,000 درهم شهرياً بعد أن كانت 150,000 قبل سنة، أي نمو 20% لكن الرصيد البنكي لم يكن يعكس هذا النمو، وصافي الربح الشهري انخفض من 15,000 إلى 8,800 درهم.
السؤال الذي جاء به: أبيع أكثر، فلماذا أربح أقل؟
الأرقام قبل وبعد
| البند (شهرياً) | العام الماضي | هذا العام |
|---|---|---|
| المبيعات | 150,000 | 180,000 |
| حصة تطبيقات التوصيل من المبيعات | 20% | 50% |
| تكلفة المواد والتغليف | 49,500 (33%) | 63,000 (35%) |
| عمولات التطبيقات | 7,500 (25%) | 25,200 (28%) |
| الرواتب | 42,000 | 46,000 |
| الإيجار | 22,000 | 22,000 |
| مصاريف أخرى | 14,000 | 15,000 |
| صافي الربح | 15,000 (10%) | 8,800 (4.9%) |
النمو جاء كله تقريباً من التطبيقات: مبيعات التطبيقات قفزت من 30,000 إلى 90,000 درهم، بينما مبيعات الصالة انخفضت من 120,000 إلى 90,000.
التشخيص: الطبق نفسه يربح نصف ما يربحه في الصالة
المؤشر الصحيح هنا هو هامش المساهمة لكل طبق حسب القناة: سعر البيع ناقص كل تكلفة متغيرة (المواد، العمولة، التغليف).
| الطبق | السعر | المواد | هامش المساهمة في الصالة | هامش المساهمة عبر التطبيق |
|---|---|---|---|---|
| برجر لحم | 45 | 14 | 31 (69%) | 16.4 (36%) |
| سلطة سيزر بالدجاج | 32 | 13 | 19 (59%) | 8.0 (25%) |
| طبق مشويات مشكلة | 95 | 38 | 57 (60%) | 27.4 (29%) |
مثال البرجر عبر التطبيق: 45 − 14 مواد − 12.6 عمولة (28%) − 2 تغليف = 16.4 درهم، مقابل 31 درهماً في الصالة. كل طلب انتقل من الصالة إلى التطبيق خسر المطعم فيه قرابة نصف هامشه بينما التكاليف الثابتة (الإيجار والرواتب) بقيت كما هي.
القرارات الثلاثة
- قائمة أسعار خاصة بالتطبيقات أعلى بنحو 15%: البرجر 52 درهماً بدل 45، فيرتفع هامشه عبر التطبيق من 16.4 إلى 21.4 درهم.
- حذف الأطباق منخفضة الهامش من قائمة التطبيق وإبقاؤها للصالة مثل السلطة التي لا يتجاوز هامشها عبر التطبيق 8 دراهم.
- تحويل جزء من الطلبات إلى قناة مباشرة (واتساب والموقع) مع توصيل مجاني فوق حد معين وإعادة التفاوض على العمولة اعتماداً على حجم الطلبات.
النتيجة بعد 3 أشهر
| البند (شهرياً) | قبل | بعد |
|---|---|---|
| المبيعات | 180,000 | 176,000 |
| حصة التطبيقات | 50% | 45% |
| عمولات التطبيقات | 25,200 | 20,592 (متوسط 26%) |
| المواد والتغليف | 63,000 | 59,840 (34%) |
| مصاريف أخرى (شاملة التوصيل المباشر) | 15,000 | 15,500 |
| صافي الربح | 8,800 | 12,068 (+37%) |
المبيعات انخفضت قليلاً لكن الربح ارتفع 37%
هذا هو الدرس: المبيعات مقياس نشاط وهامش المساهمة حسب القناة مقياس ربح.
كيف تطبق هذا على مشروعك خلال 48 ساعة
- اكتب أعلى 10 أطباق مبيعاً ولكل طبق: السعر، تكلفة المواد، والعمولة.
- احسب هامش المساهمة في كل قناة واعرف أي الأطباق تخسر نصف هامشها عبر التطبيقات.
- قرر: رفع سعر التطبيق أو حذف الطبق من التطبيق أو دفع العميل للقناة المباشرة.
هل تشبه أرقامك هذه الحالة؟
احجز جلسة تشخيص مجانية وأرسل أرقام آخر 3 أشهر، وسنحدد معاً أين يتسرب الربح أو النقد في مشروعك ، أو اطلع على اشتراك المدير المالي عن بُعد للمتابعة الشهرية.