الفرق بين الربح والسيولة بمثال عقاري
رصيدك البنكي ليس ربحك، مقال يشرح الفرق بين الربح والسيولة بمثال عقاري محلول بالأرقام ومعادلة النقد الحر التي تحدد ما يجوز سحبه فعلاً.
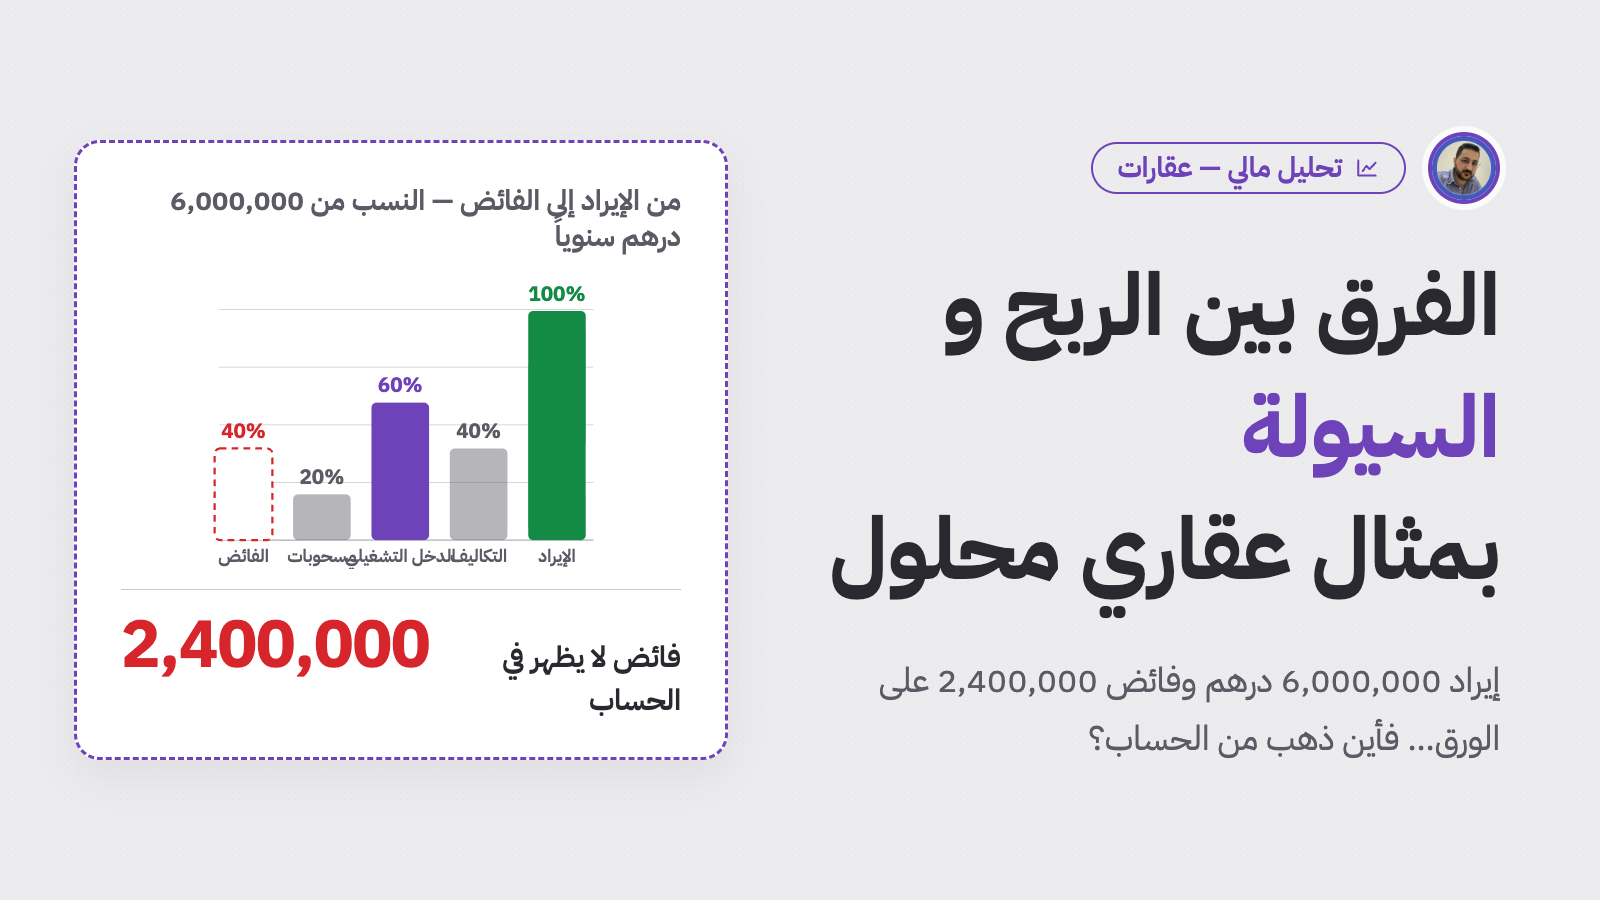
صاحب مشروع إيراده السنوي يقترب من 6,000,000 درهم ولا يجد صافي ربح في نهاية السنة؟
ليست خسارة وليست سرقة لكن المشكلة أن الربح يُقاس بمبلغ الرصيد البنكي والرصيد البنكي يكذب على صاحبه مرتين في السنة.
هذا المقال يشرح الفرق بين الربح والسيولة بمثال محلول ويعطيك المعادلة التي تحدد ما يجوز لك سحبه فعلاً.
الخرافة: ما في الحساب هو ربحي
المعتقد الشائع يبدو منطقياً تماماً: في شركة تأجير عقارات مثلا، الإيجارات تدخل الحساب و المصاريف تخرج منه وما يتبقى هو الربح
إن كان الرصيد مرتفعاً فالمشروع بخير وإن كان منخفضاً فالمشروع متعب وبناء على هذا المعتقد يُتخذ قرار السحب للأسرة وقرار شراء الأثاث الجديد وقرار تأجيل الصيانة.
لكن الرصيد البنكي يجمع ثلاثة أنواع من النقد في رقم واحد: مال كسبته فعلاً، ومال قبضته ولم تكسبه بعد، ومال ليس لك أصلاً، وحين لا يوجد ما يفصل بينها يُنفق النوع الثاني والثالث على أنهما النوع الأول ثم تأتي نهاية السنة ولا يظهر ربح لأنه أُنفق قبل أن تراه.
الفرق بين الربح والسيولة في مشروع عقاري
الربح هو ما يتبقى من الإيراد المكتسب بعد خصم التكاليف المرتبطة به بغض النظر عن توقيت قبض النقد أو دفعه أما السيولة هي النقد الموجود فعلاً في الحساب في لحظة معينة
الرقمان يتقاطعان أحياناً لكنهما نادراً ما يتطابقان وفي نشاط التأجير السنوي تكون الفجوة بينهما أكبر منها في أي نشاط آخر
السبب أن الإيجار يُقبض دفعة واحدة أو دفعتين بينما يُكتسب شهراً بشهر فالحساب يمتلئ في موسم التجديد ويبدو المشروع في أحسن حالاته ثم يفرغ على مدار الأشهر التالية ويبدو المشروع في أسوأ حالاته مع أن الربح الحقيقي لم يتغير بين اللحظتين.
من يقرر بناء على الرصيد يبالغ في السحب حين يمتلئ الحساب ويرتبك حين يفرغ.
المعادلة: من الإيراد إلى صافي الدخل التشغيلي
قبل أي حديث عن السحب يحتاج صاحب المشروع رقماً واحداً لا يراه معظم الملاك: صافي الدخل التشغيلي أي ما يبقى من الإيراد بعد التكاليف المتغيرة والثابتة وقبل التمويل والضريبة ومسحوبات المالك.
صافي الدخل التشغيلي = الإيراد − التكاليف المتغيرة − التكاليف الثابتة
التكاليف المتغيرة هي ما يتحرك مع الإشغال (عمولات، تجهيز وحدات، جزء من المرافق) التكاليف الثابتة هي ما يُدفع سواء أُجّرت الوحدات أم لا (رواتب، صيانة دورية، تأمين، رسوم) وفي التأجير السكني المستقر يقع هامش صافي الدخل التشغيلي عادة في نطاق استرشادي بين 55% و75% من الإيراد بحسب من يتحمل المرافق ورسوم الخدمات.
مثال محلول: أين ذهبت 2,400,000 درهم؟
تخيّل صاحب عقار سكني بعقود سنوية إيراده 6,000,000 درهم، تكاليفه المتغيرة 10% من الإيراد، وتكاليفه الثابتة 1,800,000 دره
يحوّل لحسابه الشخصي نحو 100,000 درهم شهرياً كدخل ولا يوجد قرض على العقار. الأرقام تقريبية للإيضاح.
| البند | المبلغ السنوي (AED) | النسبة من الإيراد |
|---|---|---|
| الإيراد | 6,000,000 | 100% |
| التكاليف المتغيرة | (600,000) | 10% |
| التكاليف الثابتة | (1,800,000) | 30% |
| صافي الدخل التشغيلي | 3,600,000 | 60% |
| مسحوبات المالك المعلنة | (1,200,000) | 20% |
| الفائض الذي يُفترض أن يظهر | 2,400,000 | 40% |
هنا لحظة الانهيار المشروع يولّد على الورق فائضاً قدره 2,400,000 درهم بعد دخل المالك ومع ذلك لا يظهر منه شيء
المعادلة لا تكذب فالمال خرج من قنوات لا يراها صاحبه: مسحوبات إضافية فوق الراتب المعلن، مصاريف أسرية تُدفع من حساب المشروع، تجديد وحدات يُدفع من الإيراد ولا يُسجل كأصل، وأهمها إنفاق إيجارات مقبوضة مقدماً وتأمينات مستأجرين كأنها ربح.
الحساب العكسي يكشف العتبة: بهذه التكاليف الثابتة، يحتاج المشروع إيراداً قدره 4,000,000 درهم فقط ليغطي دخل المالك مع ادخار 600,000 درهم سنوياً أي إشغالاً بنحو 60% فقط.
فوق هذا المستوى اختفاء الربح تسرب قابل للإيقاف و دونه المشكلة في نمط الإنفاق لا في المشروع.
الإيجار المقبوض مقدماً: نقد في يدك وليس ربحاً
خذ عقداً إيجاره السنوي 1,000,000 درهم، يُكتسب منه 83,333 درهماً كل شهر و ما لم يُكتسب بعد هو التزام تجاه المستأجر لأنه يحق له استرداده إن انتهى العقد مبكراً وهذا ما تقرره المعايير الدولية للتقارير المالية لا الرأي الشخصي.
| عدد الدفعات في السنة | النقد غير المكتسب بنهاية الشهر الأول | نسبته من الإيجار السنوي |
|---|---|---|
| دفعة واحدة | 916,667 | 91.7% |
| دفعتان | 416,667 | 41.7% |
| 4 دفعات | 166,667 | 16.7% |
| 12 دفعة | 0 | 0% |
بشيك واحد يكون نحو 92% مما في الحساب بعد شهر من التجديد مالاً لم تكسبه بعد من ينفق منه ينفق إيراد الأشهر القادمة وهذا يفسر لماذا تبدو مشاريع التأجير غنية في الربع الأول وفقيرة في الربع الأخير.
كيف تطبّقه على أرقامك: معادلة النقد الحر
القاعدة العملية: لا يُحوَّل للأسرة إلا من النقد الحر القابل للتوزيع ويُحسب هكذا:
النقد الحر = الرصيد البنكي − تأمينات المستأجرين − الإيجار غير المكتسب − المستحقات غير المدفوعة − مخصص الضريبة إن وُجدت − احتياطي الصيانة − احتياطي تشغيل لثلاثة أشهر
خطوات التطبيق هذا الأسبوع:
- افتح ثلاثة حسابات للمشروع: تشغيل، تأمينات، احتياطيات. التأمينات تُغطى بنسبة 100% دائماً.
- اعتمد راتب مالك ثابتاً بتحويل شهري واحد وأوقف أي دفع شخصي من حساب المشروع.
- أنشئ سجلاً لكل عقد: قيمته، تاريخ بدايته، المكتسب منه حتى اليوم، وغير المكتسب.
- طابق شهرياً بين العقود المسجلة والإيداعات البنكية والإيراد المسجل وأي فرق يتجاوز 2% يُحقق فيه.
- أي فائض يظهر بعد ذلك يذهب أولاً إلى صندوق طوارئ الأسرة ثم إلى احتياطيات المشروع ثم إلى الاستثمار..
الأخطاء الشائعة
الخطأ الأول هو البحث عن الربح المفقود في المصاريف الصغيرة.
في المثال أعلاه، خفض التكاليف المتغيرة بنسبة 10% يحرك صافي الدخل التشغيلي بنحو 60,000 درهم فقط بينما تحريك الإشغال بنسبة 10% يحركه بنحو 540,000 درهم والسعر بنحو 600,000 درهم، كل نقطة إشغال واحدة تساوي نحو 60,000 درهم سنوياً ومن هنا نستنتج أن الرافعة في الإيراد والتحصيل.
الخطأ الثاني هو اعتبار تأمينات المستأجرين سيولة متاحة.
الخطأ الثالث هو تجديد الوحدات من الإيراد دون تسجيله كإنفاق رأسماليز فيُحسب الربح مرة أعلى ومرة أدنى من الحقيقة
الخطأ الرابع هو الاكتفاء بالنظر إلى الحساب في نهاية السنة بدل إقفال شهري خلال 10 أيام من نهاية كل شهر.
الحدود والاستثناءات
المثال يفترض عدم وجود قرض أو إيجار رئيسي للمبنى لكن إن وُجد تمويل فأقساطه تستهلك النقد دون أن تظهر كمصروف كامل ويُضاف بند خدمة الدين قبل حساب النقد الحر مع الاحتفاظ بتغطية لا تقل عن 1.20 إلى 1.35 مرة وفق الممارسة المصرفية الشائعة.
النطاقات القطاعية المذكورة استرشادية وتختلف بالدولة ونوع العقار ومن يتحمل المرافق والموقف الضريبي يعتمد على ما إذا كان التأجير يُمارس عبر رخصة تجارية ويُحسم بالرجوع إلى الهيئة الاتحادية للضرائب لا بالقياس على مشروع آخر وفي سوق يزداد فيه المعروض وتُقيد فيه زيادات الإيجار يصبح الاحتفاظ بالمستأجر وتقليل أيام الشغور أهم من رفع السعر.
أسئلة شائعة
ما الفرق بين الربح والسيولة ببساطة؟
الربح هو ما كسبته من نشاطك بعد تكاليفه، والسيولة هي النقد الموجود في حسابك الآن يمكن أن يكون مشروعك رابحاً وحسابه فارغاً، أو حسابه ممتلئاً وهو يخسر.
هل الإيجار السنوي المقبوض مقدماً يُحسب ربحاً؟
لا. يُحسب إيراداً شهراً بشهر على مدار العقد وما لم يُكتسب بعد يبقى التزاماً تجاه المستأجر.
كم يجوز لي أن أسحب من مشروعي شهرياً؟
راتباً ثابتاً لا يتجاوز النقد الحر بعد خصم التأمينات والإيجار غير المكتسب والاحتياطيات. أي سحب فوق ذلك يُوثق كتوزيع استثنائي.
لماذا يختفي الربح مع أن الإيراد مرتفع؟
لأن النقد يخرج من قنوات غير مرئية: مسحوبات غير مسجلة، مصاريف أسرية من حساب المشروع، إنفاق رأسمالي، أو صرف أموال المستأجرين. تبويب كشوف البنك لـ 12 شهراً يكشفها.
هل خفض المصاريف يعيد الربح المفقود؟
نادراً. في التأجير السكني، الإشغال والتحصيل والسعر تحرك الربح بأضعاف ما تحركه المصاريف الصغيرة.
الخلاصة
الربح يُرى حين تفصل ما كسبته عما قبضته وعما ليس لك إن كان مشروعك يولّد إيراداً محترماً ولا يترك ربحاً فالأرجح أن المشكلة في غياب الحد الفاصل لا في المشروع نفسه. احجز جلسة استشارية من هنا: https://accountingmasters.academy/booking لنبني معك معادلة النقد الحر على أرقامك الفعلية.